Par Christine Klamm, mis à jour le 19 octobre 2026
On lit souvent qu’un repreneur doit accepter de se verser peu, le temps de rembourser la dette. Dans ma méthode, votre salaire se compte avant le prix, au prix du marché d’un dirigeant. Le prix demandé pour une PME le contient souvent, sans le dire.
Pourquoi votre salaire baisse-t-il souvent après la reprise ?
Prenons une directrice des achats de 45 ans, passée par un grand groupe industriel. Elle y gagnait 120 000 € par an. Elle reprend une entreprise de négoce de quinze salariés, rentable et bien tenue. Les premières années, l’entreprise pourra lui verser 70 000 € par an.
Deux raisons expliquent l’écart, et elles ne se traitent pas de la même façon.
La première tient à la taille. Une entreprise de quinze salariés ne paie pas son dirigeant comme un groupe paie ses directeurs. Elle verserait à peu près cette somme à un directeur recruté à l’extérieur.
La seconde tient à la dette. L’entreprise paie ses équipes, ses fournisseurs et ses impôts. Elle rembourse aussi la dette du rachat, et garde de quoi investir et traverser un mauvais trimestre. Quand le prix est trop élevé, la rémunération de la dirigeante devient la variable d’ajustement. Cette seconde raison peut s’éviter, à condition de s’en occuper avant la signature.
À la maison, cet écart se compte chaque mois. Un candidat à la reprise me l’a confié : « Par loyauté envers ma femme et mes enfants… ça me fait revoir mes hypothèses de calcul. »
Votre salaire est-il déjà dans le prix demandé ?
Souvent, oui. Le prix d’une PME se calcule le plus souvent à partir de son excédent brut d’exploitation, ce que son activité dégage chaque année. Or cet excédent dépend de ce que le cédant se versait.
Revenons à notre directrice. Le cédant se versait 30 000 € par an, et son épouse tenait la comptabilité sans salaire. L’excédent affiché ne compte donc ni le salaire d’un vrai dirigeant, ni celui d’un comptable. Le prix demandé repose sur ce chiffre.
Une fois dans l’entreprise, elle devra se payer, et payer quelqu’un pour tenir les comptes. L’argent qui servira à le faire, elle l’aura déjà payé une première fois dans le prix.
Dans ma méthode, c’est l’un des premiers retraitements de l’analyse financière. La rémunération du dirigeant y est ramenée au prix du marché, avant de parler de valeur. Elle revient dans la due diligence financière, au quatrième pilier, puis dans le dossier présenté à la banque.
Ce retraitement ne s’improvise pas seul. Le cédant et ses conseils défendent l’excédent tel qu’il est affiché, et chaque correction se discute pièce à l’appui.
Qu’est-ce qui décide de ce que vous pourrez vous verser ?
Les salaires des équipes, les fournisseurs et les impôts suivent l’activité de l’entreprise. La dette du rachat dépend d’abord du prix que vous payez. Plus vous payez cher, plus elle pèse, et moins il reste pour vous.
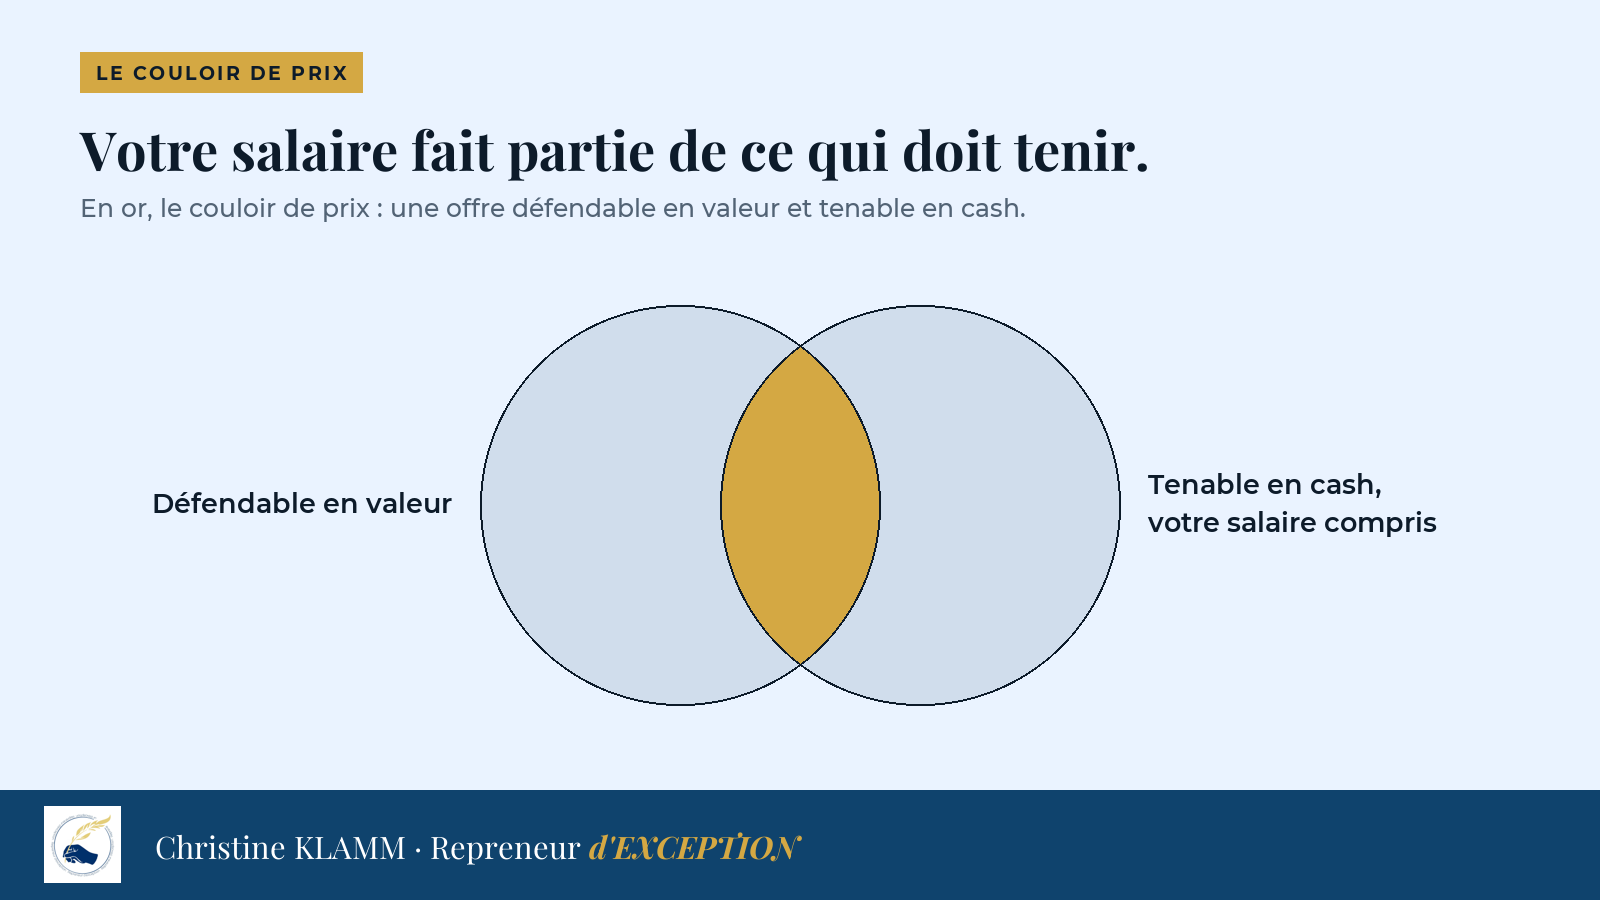
J’appelle couloir de prix la zone où une offre est à la fois défendable en valeur et tenable en cash. Votre salaire fait partie de ce qui doit tenir. Une offre qui ne vous laisse pas de quoi vivre sort du couloir, même quand la banque l’accepte.
C’est pourquoi je pars de votre salaire. Dans l’accompagnement, il entre dans le plan de trésorerie de la reprise, mois par mois, avant toute discussion sur le prix. Le chiffre dont votre foyer a besoin fixe la dette que vous pouvez porter, donc le prix que vous pouvez payer.
Que vivent les repreneurs passés par là ?
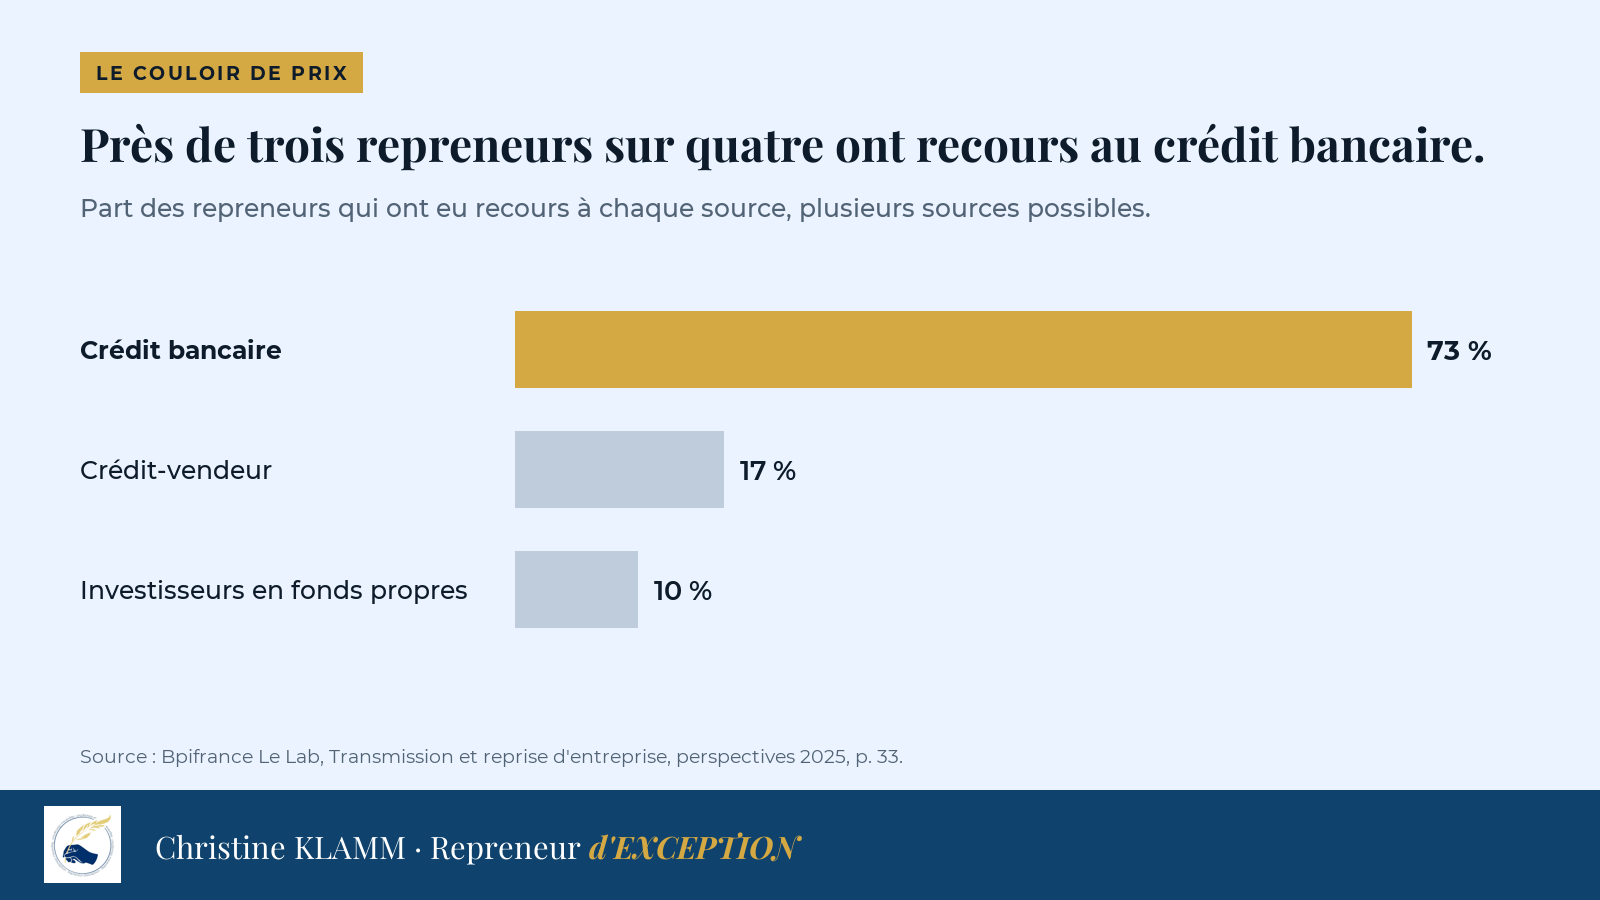
Selon Bpifrance Le Lab, 73 % des repreneurs ont eu recours à un crédit bancaire pour financer leur reprise. Environ un tiers ont dû « reporter voire diminuer les investissements nécessaires au bon développement de l’entreprise en raison des charges financières liées à l’emprunt ». Après coup, 26 % jugent avoir payé leur entreprise trop cher.
Quand l’emprunt pèse, la rémunération du dirigeant est souvent la première chose que je vois rabotée.
Le chiffre fixé avant la signature se vérifie ensuite chaque mois. Au cinquième pilier de ma méthode, celui des cent premiers jours, le repreneur suit sa trésorerie à quatre-vingt-dix jours. Il rend aussi compte chaque mois à sa banque. Un salaire trop optimiste se voit d’abord dans ce suivi.
Êtes-vous en train de signer un salaire trop bas ?
Quatre signes doivent vous alerter.
- Votre budget de foyer suppose votre salaire actuel dès la première année.
- Votre conjoint ne connaît pas encore le chiffre que l’entreprise pourra vous verser.
- Le prix demandé repose sur un excédent où personne n’a ramené le salaire du cédant au prix du marché.
- Vous avez fixé votre offre avant de savoir ce qu’elle vous laisse pour vivre.
Si vous vous reconnaissez dans l’un d’eux, votre offre mérite d’être relue avant toute signature.
Ce chiffre, je le construis avec chaque repreneur que j’accompagne, sur son dossier réel, avant de parler de prix. Vous avez une entreprise en vue et un prix sur la table ? Je vous propose un échange de 30 minutes pour situer ce que ce prix vous laisserait. Réserver un échange
Pour aller plus loin. Mon livre La Reprise d’entreprise, à paraître chez Dunod le 28 octobre 2026, consacre deux outils à ce sujet. L’outil 26, l’analyse financière express, retraite l’excédent d’une cible, salaire du dirigeant compris, pour retrouver ce qu’elle dégagera vraiment. L’outil 43 construit le plan de financement. Découvrir le livre
Que demandent le plus souvent les futurs repreneurs ?
Peut-on reprendre une entreprise sans se verser de salaire au début ?
Oui, cela se fait. L’Urssaf le résume pour le président de SAS : « Si vous ne vous versez pas de salaire, vous ne payez pas de cotisations. »
Un gérant majoritaire de SARL paie, lui, des cotisations minimales même sans revenu. Se verser ou non un salaire se décide avec votre expert-comptable, selon la situation de votre foyer.
Le cédant se payait en dividendes : qu’est-ce que cela change ?
Ses charges de personnel paraissent plus faibles qu’elles ne le seront pour vous. Un dividende ne figure pas dans les charges de l’entreprise, alors qu’un salaire y entre. L’excédent affiché est donc plus haut que celui que vous dégagerez en vous versant un salaire. L’analyse financière corrige ce point avant de parler de prix.
Les dividendes peuvent-ils compléter le salaire ?
Oui, sur le bénéfice distribuable, une fois la réserve légale dotée (Code de commerce, articles L.232-10 et L.232-11). Dans une reprise financée par emprunt, ce bénéfice remonte d’abord vers la dette du rachat. Votre expert-comptable vous dira ce qui reste à distribuer.
Lire aussi
- Prix demandé, prix finançable : quel prix pouvez-vous vraiment payer ?
- Cadre de grand groupe : êtes-vous fait pour diriger une PME ?
L’auteure
Christine Klamm accompagne depuis trois ans des cadres qui veulent reprendre une entreprise, avec trente accompagnements à ce jour. Elle a passé trente années chez JPMorgan, en restructuration d’organisations, dans dix-sept pays de la région Europe, Moyen-Orient et Afrique (EMEA). Elle a créé la méthode SIGNATURE du Repreneur d’EXCEPTION et le cours « Reprise d’entreprise » de l’ESSEC. Son livre La Reprise d’entreprise est à paraître chez Dunod le 28 octobre 2026.
Sources
- Bpifrance Le Lab, Transmission et reprise d’entreprise, perspectives 2025, 27 novembre 2025, p. 7 et 33 : prix jugé trop élevé a posteriori, recours au crédit bancaire, au crédit-vendeur et aux investisseurs. Lire l’étude
- Bpifrance Le Lab, page de présentation de la même étude : part des repreneurs qui ont reporté ou réduit leurs investissements à cause de l’emprunt. Lire la page
- Urssaf, diaporama sur les statuts des travailleurs indépendants, juin 2026 : cotisations du président de SAS et du gérant majoritaire de SARL. Lire le document
- Code de commerce, articles L.232-10 et L.232-11 : réserve légale et bénéfice distribuable, versions en vigueur en 2026. Lire la section sur Légifrance