Par Christine Klamm, mis à jour le 24 octobre 2026
Les banques attendent en général un apport d’environ 30 % du prix d’acquisition : autour de 150 000 € pour une entreprise vendue 500 000 €, autour de 300 000 € pour 1 M€. Ce pourcentage circule comme une règle, alors que ceux qui le publient le disent variable. Votre apport se juge avec votre projet, et c’est par le projet que je commence.
D’où vient la règle des 30 % d’apport ?
L’apport, c’est l’argent que vous mettez vous-même dans le rachat. Les banques en attendent une part, et le chiffre de 30 % revient partout.
Bpifrance écrit qu’« en règle générale, les banquiers exigent un apport du repreneur à hauteur de 30% du prix d’acquisition ». Le site Service-public parle d’au moins 30 % du financement.
Le guide de l’État sur la reprise, publié en avril 2026, en donne la raison. Les banques ne financent pas plus de 70 % du prix d’acquisition, « pour s’assurer de l’engagement du repreneur ». Votre apport sert donc d’abord à montrer que vous vous engagez.
Ce chiffre varie d’un dossier à l’autre. Pour Bpifrance, il dépend du secteur, du prix et de la personne : « les compétences du repreneur et la crédibilité de son projet ». Service-public le dit aussi : « Cette exigence peut varier selon l’activité de l’entreprise et son niveau de risque. »
Aucune loi ne fixe ce pourcentage, et chaque banque l’applique à sa façon. Il reste un ordre de grandeur.
Sur le terrain, je vois pourtant ce pourcentage agir comme un verdict. Le repreneur le lit, l’applique au prix qu’il imagine, puis décide seul de ce qui lui est permis.
C’est une question qui revient souvent, dès le premier entretien.
À chacun, je réponds que le projet s’ajuste à la personne et à son apport. Le guide de l’État le dit à sa manière : « Il est normal de ne pas disposer de la totalité des fonds dès le départ. »
Que se passe-t-il quand on part avec 30 000 € ?
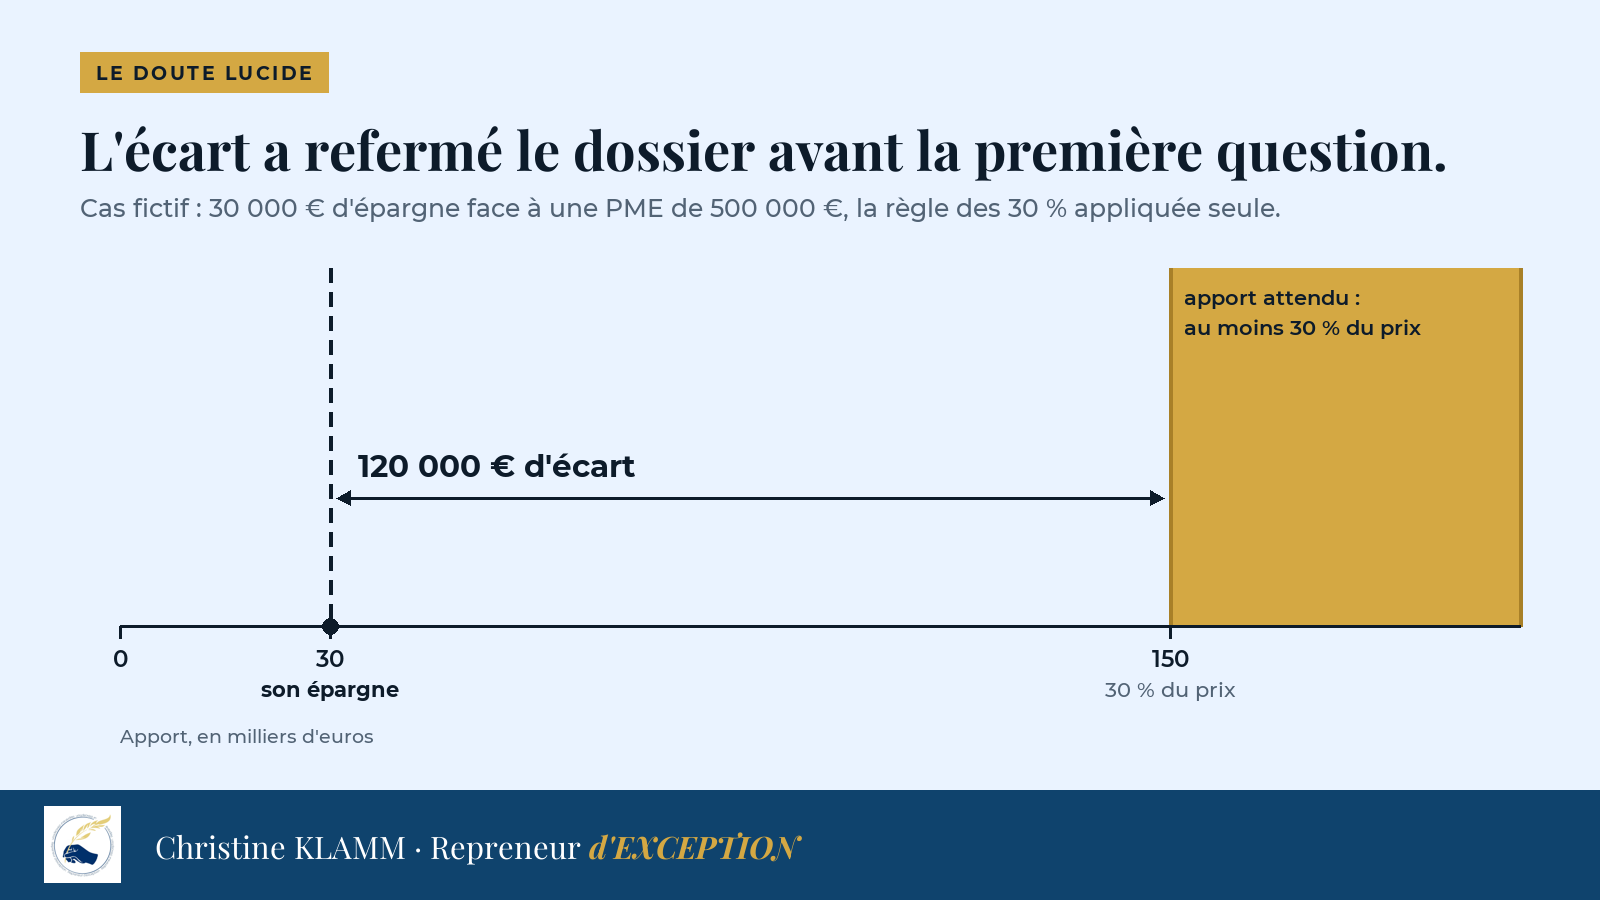
Prenons une responsable de production de 43 ans. Elle travaille depuis douze ans dans un groupe agroalimentaire. Elle repère une PME de maintenance industrielle vendue 500 000 €, qui ressemble à tout ce qu’elle sait faire. Elle a 30 000 € d’épargne disponible.
Elle lit qu’il faut environ 30 % d’apport, soit 150 000 € pour cette entreprise. Il lui manque 120 000 €.
Elle referme le dossier le soir même, sans avoir appelé ni le cédant ni une banque.
Personne n’a regardé si cette entreprise pouvait rembourser son propre rachat. Personne n’a demandé à une banque ce qu’elle en pensait.
Un candidat à la reprise me l’a résumé en deux phrases : « Techniquement, j’ai 30 000 euros. Je n’ai pas de fonds. »
J’appelle doute lucide le doute qui pointe vers le dossier : une question précise, sur un chiffre, une clause ou une personne. Celui de notre responsable de production pointait vers elle. Il a refermé le dossier avant la première question utile.
Que regarde la banque, au-delà de votre apport ?
Le guide de l’État distingue deux regards de la banque, l’un sur l’entreprise, l’autre sur le repreneur.
L’entreprise, en premier. La banque veut savoir si elle dégagera assez de trésorerie pour rembourser la dette sans fragiliser son activité. C’est elle, dans la plupart des reprises, qui rembourse la dette de son propre rachat.
Vous, ensuite. Le guide de l’État détaille le dossier à remettre aux financeurs, et sa première pièce porte sur votre profil. Elle pose deux questions : « Pourquoi cette entreprise ? Quelles sont mes compétences clés ? »
La réponse a un nom dans ma méthode : le monopole personnel, ce qui fait de vous le candidat évident pour une entreprise précise. C’est le premier travail que je mène avec chaque repreneur, et il se fait à deux. Un parcours se raconte mal de l’intérieur, surtout devant un banquier qui ne vous connaît pas.
Ce travail donne à votre apport sa portée. La limite joue aussi dans l’autre sens : un apport important ne rattrape pas un prix excessif.
L’apport ne sert-il qu’à convaincre la banque ?
Il compte aussi pour l’entreprise elle-même. La Direction générale des entreprises a suivi pendant trois ans les entreprises reprises en 2018, pour la plupart très petites. Pour elle, « la disponibilité de liquidités financières au démarrage ressort comme un facteur particulièrement important pour la pérennité de l’entreprise ».
L’écart qu’elle mesure reste pourtant plus étroit que la peur. Parmi les reprises qui disposaient de 80 000 € ou plus au démarrage, 88 % ont passé le cap des trois ans. C’est aussi le cas de 81 % de celles qui ne disposaient que de 1 000 à 16 000 €.
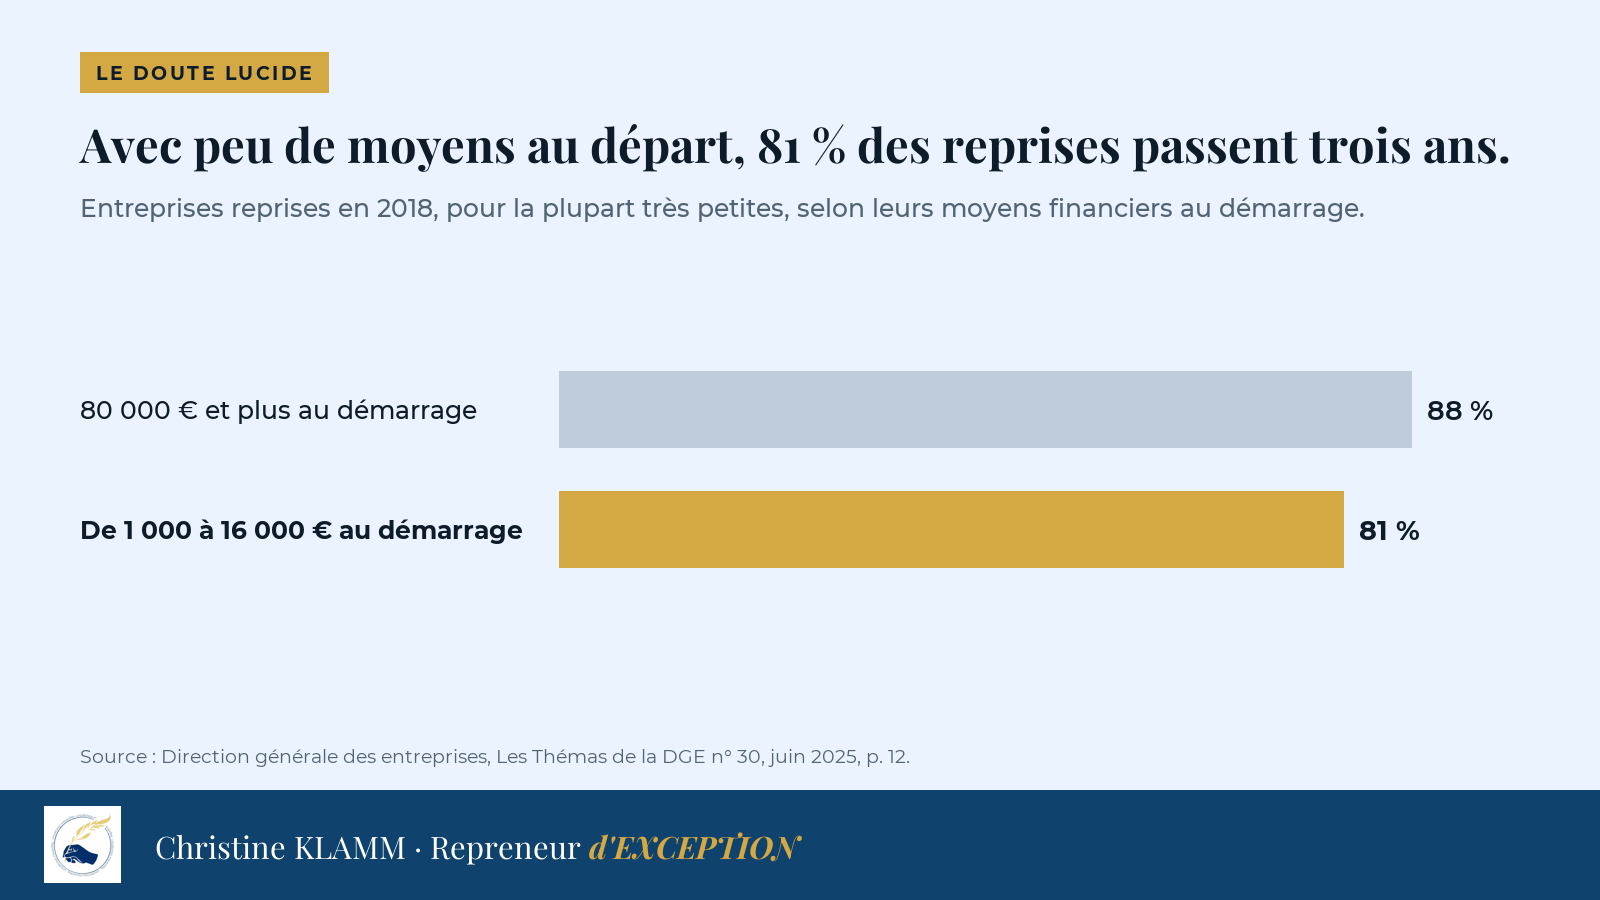
Sur ces petites reprises, la plupart ont tenu, même parties avec peu. Le danger est ailleurs, dans le dossier qu’on n’ouvre jamais.
Êtes-vous en train de vous fermer des portes ?
Trois signes doivent vous alerter.
- Vous avez fixé votre plafond seul, à partir d’un pourcentage lu en ligne.
- Vous écartez des annonces sur leur seul prix, sans les avoir ouvertes.
- Vous savez dire combien vous avez, et vous peinez à dire pourquoi cette entreprise vous reviendrait.
Si vous vous reconnaissez dans l’un d’eux, votre projet mérite d’être revu avant d’écarter un dossier de plus.
Votre apport, je le lis avec chaque repreneur que j’accompagne, à côté de son projet et avant même la première cible. Vous vous demandez si le vôtre suffit pour l’entreprise qui vous attire ? Je vous propose un échange de 30 minutes pour situer votre projet. Réserver un échange
Pour aller plus loin. Mon livre La Reprise d’entreprise, à paraître chez Dunod le 28 octobre 2026, consacre deux outils à ce sujet. L’outil 18 dessine le réseau de financement d’une reprise. L’outil 43 construit le plan de financement. Découvrir le livre
Que demandent le plus souvent les futurs repreneurs ?
Un prêt d’honneur compte-t-il comme apport ?
Pas au sens strict. Un prêt d’honneur est un prêt personnel sans intérêt ni garantie, accordé par des réseaux comme Initiative France ou Réseau Entreprendre. Il reste une dette, que vous remboursez vous-même, même s’il renforce le financement du projet. Il pèse dans le regard du banquier : selon le guide de l’État, l’obtenir « prouve aux banques que mon projet est solide ». Pour un repreneur, Initiative France indique qu’il peut atteindre 50 000 euros.
Peut-on reprendre une entreprise sans aucun apport ?
C’est rare. Sans aucun apport personnel, une reprise reste difficile à financer. Les autres financements renforcent le dossier, et dispensent rarement le repreneur d’engager des fonds personnels. Le guide de l’État dit pourquoi : l’apport « montre mon engagement aux banques ».
L’apport se calcule-t-il sur le seul prix ?
Non, le besoin réel dépasse le prix. Le guide de l’État en donne un exemple. Pour une entreprise achetée 180 000 €, il faut réunir 242 000 € une fois ajoutés les frais annexes, la trésorerie de départ et les premiers investissements.
Lire aussi
- Combien pourrez-vous vous verser après la reprise ?
- Prix demandé, prix finançable : quel prix pouvez-vous vraiment payer ?
L’auteure
Christine Klamm accompagne depuis trois ans des cadres qui veulent reprendre une entreprise, avec trente accompagnements à ce jour. Elle a passé trente années chez JPMorgan, en restructuration d’organisations, dans dix-sept pays de la région Europe, Moyen-Orient et Afrique (EMEA). Elle a créé la méthode SIGNATURE du Repreneur d’EXCEPTION et le cours « Reprise d’entreprise » de l’ESSEC. Son livre La Reprise d’entreprise est à paraître chez Dunod le 28 octobre 2026.
Sources
- DGE et ministère des PME, Réussir la reprise et la transmission : le guide complet, avril 2026, p. 35 à 37 : besoin de financement, apport et engagement du repreneur, prêt d’honneur, part du prix financée par les banques et leurs deux regards, dossier remis aux financeurs. Lire le guide
- Bpifrance Transmission, « Simuler le financement de votre reprise », page non datée, consultée le 19 octobre 2026 : apport exigé par les banquiers et ce qui le fait varier. Lire la page
- Service Public Entreprendre, « Recherche de financements pour créer ou reprendre une entreprise », fiche vérifiée le 5 décembre 2024 : part du financement apportée par l’emprunteur, et ce qui la fait varier. Lire la fiche
- Direction générale des entreprises, Les transmissions d’entreprises : tendances, défis et enjeux pour l’économie française, Les Thémas de la DGE n° 30, juin 2025, p. 12 et 13 : pérennité à trois ans des entreprises reprises en 2018 selon leurs moyens au démarrage, enquête Sine de l’Insee. Lire l’étude
- Initiative France, « Initiative France en première ligne pour accompagner et financer les repreneurs », 29 mai 2026 : montant des prêts d’honneur accordés aux repreneurs. Lire l’article