Par Christine Klamm, mis à jour le 26 octobre 2026
La première année après un rachat financé par la dette se joue d’abord dans la trésorerie, mois après mois, bien avant le premier bilan. Les études la décrivent pourtant plutôt calme : près d’une entreprise reprise sur deux ne connaît aucune difficulté significative dans les mois qui suivent. Je la lis autrement, parce que la dette se déclare rarement comme une difficulté et pèse en silence sur ce que l’entreprise n’investit plus.
Que disent les études de la première année ?
Elles la décrivent plutôt calme. Selon Bpifrance Le Lab, près d’une entreprise sur deux n’a rencontré aucune difficulté significative dans les six mois qui ont suivi la reprise. La première difficulté citée est humaine : un repreneur sur quatre parle de la gestion des ressources humaines.
À lire ces chiffres, la dette ne gênerait presque personne. La même étude raconte pourtant autre chose, deux pages plus tôt. Trois repreneurs sur dix jugent élevées les charges de leur emprunt, au regard de ce que l’entreprise peut rembourser. Parmi ceux qui ont emprunté, quatre sur dix disent que ces charges ont pénalisé leurs investissements. Ils les ont reportés, n’ont pas pu les mener, ou les ont réduits au point de compromettre l’avenir de l’entreprise.
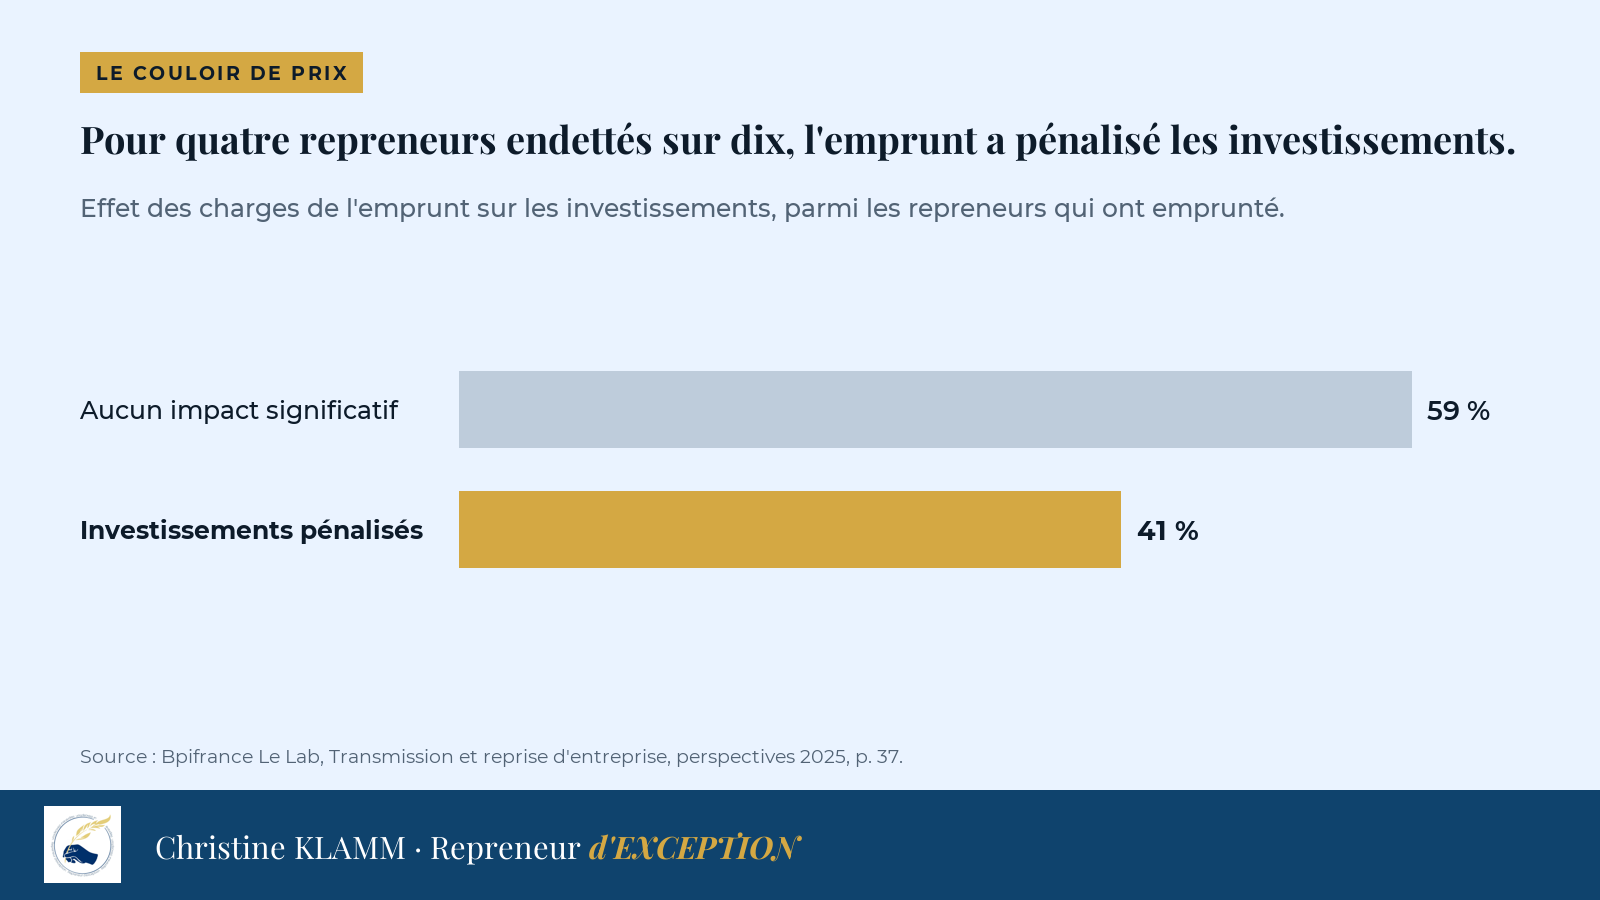
Je lis ces deux pages ensemble. La dette se déclare rarement comme une difficulté, parce qu’elle ne fait pas de bruit. Elle se voit dans ce que l’entreprise n’a pas fait : la machine qu’on n’a pas remplacée, le commercial qu’on n’a pas recruté.
Pourquoi une entreprise rentable peut-elle manquer de trésorerie ?
Prenons une ancienne directrice commerciale de 46 ans, passée par un groupe de distribution. En avril, elle rachète une entreprise de maintenance industrielle de trente salariés, rentable depuis dix ans. Son carnet de commandes est plein, et ses comptes de l’année s’annoncent bons.
Dès l’été pourtant, sa trésorerie se tend, et en septembre son compte en banque touche le fond. Deux grands clients paient plus tard qu’avant. Un fournisseur historique demande à être payé à la commande depuis le changement de dirigeant. Et l’échéance trimestrielle du prêt tombe à la fin du mois.
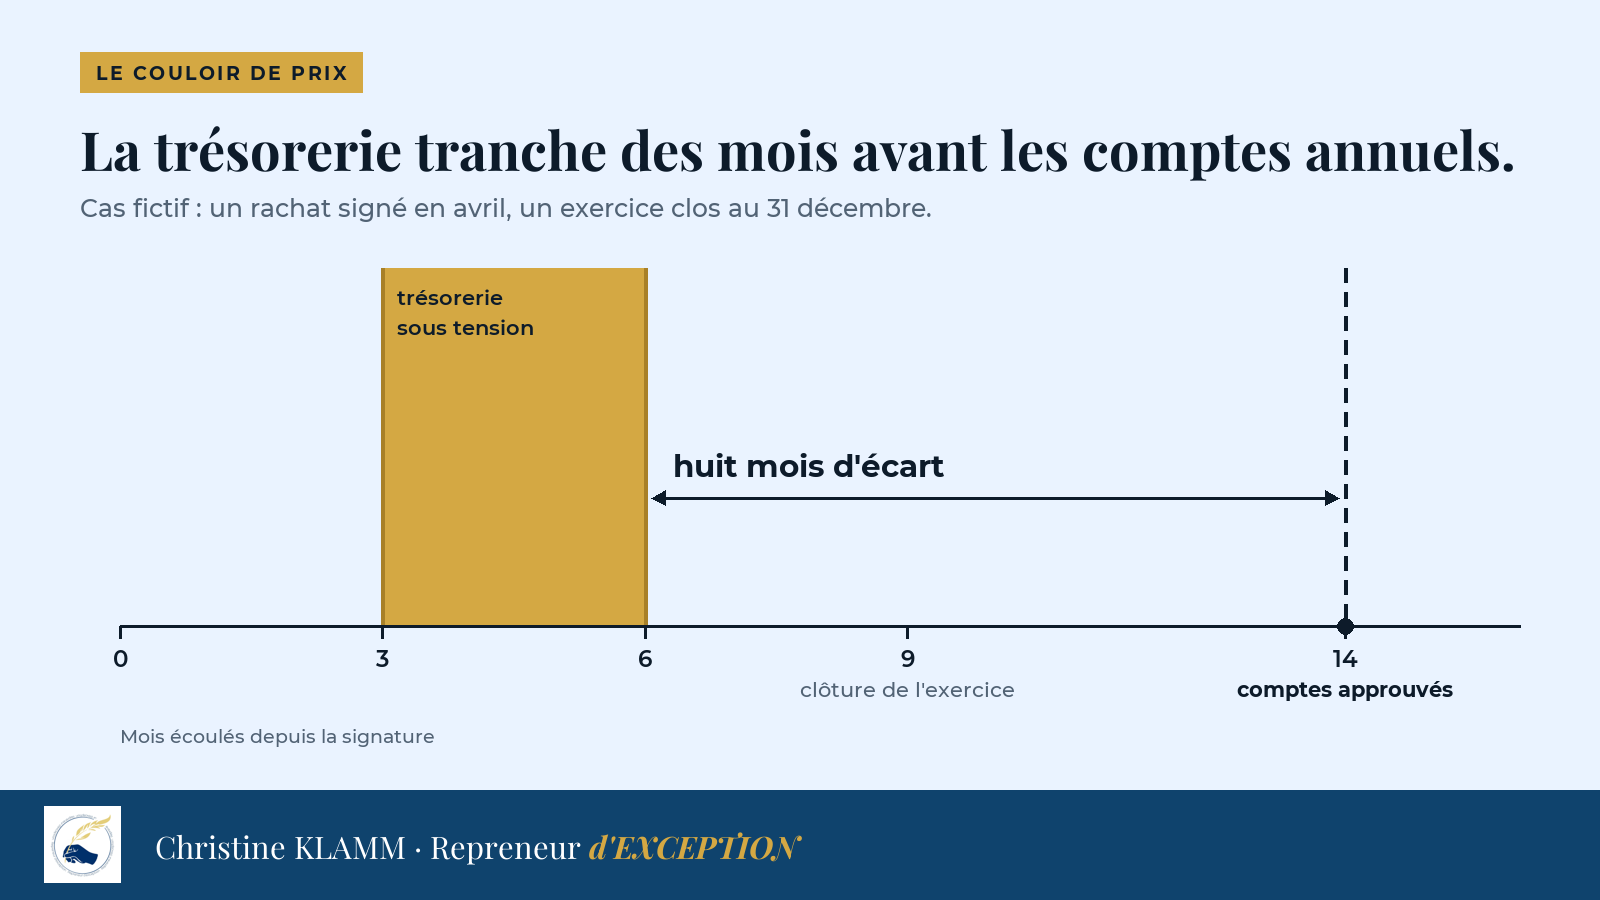
Le résultat de l’année sera bon. L’échéance, elle, se paie en septembre. Les comptes annuels, ceux que sa banque examinera, n’arriveront qu’au printemps suivant.
Le guide de l’État sur la reprise, publié en 2026, prévient d’ailleurs que « les premiers mois sont souvent difficiles (dépenses imprévues, retards de paiement) ». Ces retards pèsent sur toutes les entreprises. Selon l’Observatoire des délais de paiement, sans eux, les PME et les microentreprises auraient disposé de 13 milliards d’euros de trésorerie supplémentaire en 2024.
Je l’ai vu : une entreprise rentable sur le papier peut se retrouver à sec dès les premiers mois d’une reprise. Après un rachat, la dette ajoute ses échéances à cette tension, à date fixe.
J’appelle couloir de prix la zone où une offre est à la fois défendable en valeur et tenable en cash. La première année vérifie la seconde condition, échéance après échéance. Une offre sortie du couloir ne se voit pas le jour de la signature. Elle se voit dans les mois qui suivent, quand la trésorerie n’a plus de marge pour absorber un client qui paie en retard.
Que surveille la banque pendant la première année ?
Les échéances d’abord, à chaque date prévue. Le contrat de prêt d’une reprise contient aussi, le plus souvent, des engagements financiers que les banquiers appellent covenants. L’entreprise y promet de garder certains équilibres tant que le crédit court. Ils relient ce qu’elle doit à ce qu’elle dégage, ou ce qu’elle rembourse à ce qu’elle produit. La banque les vérifie en général sur les comptes annuels, qui arrivent tard.
Les repreneurs citent rarement leur banque parmi leurs difficultés. Selon Bpifrance Le Lab, seuls 2 % évoquent des relations difficiles avec leurs financeurs dans les mois qui suivent la reprise. Je vois pourtant la confiance de la banque se jouer bien avant ce premier contrôle. Le banquier a financé une entreprise, et la personne qui la dirige. Dans votre dossier, il a lu pourquoi vous, pour cette entreprise. Pendant la première année, il vérifie dans les faits ce qu’il a lu.
Ce que vous apportez à une entreprise précise porte un nom dans ma méthode : le monopole personnel. C’est ma spécificité, et c’est par lui que commence chaque accompagnement. Ce travail ne s’improvise pas seul. Chacun sait raconter ses titres. Il faut un regard extérieur pour dire ce que l’on apporte, dans la langue de celui qui prête.
Votre première année est-elle déjà sous tension ?
Quatre signes doivent vous alerter.
- Vous connaissez le résultat du mois, sans savoir ce que sera votre solde bancaire à la prochaine échéance.
- Un client important paie plus tard depuis votre arrivée, ou un fournisseur vous demande de payer plus tôt.
- Vous avez repoussé un investissement prévu pour honorer une échéance.
- Votre banquier n’a pas eu de nouvelles de vous depuis la signature.
Si vous vous reconnaissez dans l’un d’eux, votre première année mérite un regard extérieur.
Les mois qui suivent la signature se préparent sur votre dossier réel, quand le prix se discute encore. Vous approchez de la signature, ou vous venez de racheter ? Je vous propose un échange de 30 minutes pour regarder ce que votre première année vous réserve. Réserver un échange
Pour aller plus loin. Mon livre La Reprise d’entreprise, à paraître chez Dunod le 28 octobre 2026, consacre deux outils à ce sujet. L’outil 30 évalue le besoin en fonds de roulement, cet angle mort qui vide la trésorerie d’une entreprise pourtant rentable. L’outil 34 construit le business plan, qui devient après la signature votre tableau de bord. Découvrir le livre
Que demandent le plus souvent les futurs repreneurs ?
Qu’est-ce qu’un covenant bancaire ?
C’est un engagement inscrit dans le contrat de prêt. L’entreprise y promet de respecter certains équilibres financiers tant que le crédit court. Leur nature et leur niveau se discutent avant la signature, et changent d’un dossier à l’autre. Le contrat prévoit aussi ce qui se passe lorsqu’ils ne sont pas tenus.
Quand la banque voit-elle les premiers comptes après la reprise ?
Parfois plus d’un an après la signature, selon la date de clôture de l’exercice. Une SARL approuve ses comptes dans les six mois qui suivent cette clôture. Dans une SAS, les statuts fixent le délai, et six mois reste la pratique la plus courante, selon Service Public. Pour un rachat signé au printemps, les premiers comptes annuels arrivent donc au printemps suivant.
Lire aussi
- Ancien cadre devenu patron : que se joue-t-il dans les 100 premiers jours ?
- Prix demandé, prix finançable : quel prix pouvez-vous vraiment payer ?
- Combien pourrez-vous vous verser après la reprise ?
L’auteure
Christine Klamm accompagne depuis trois ans des cadres qui veulent reprendre une entreprise, avec trente accompagnements à ce jour. Elle a passé trente années chez JPMorgan, en restructuration d’organisations, dans dix-sept pays de la région Europe, Moyen-Orient et Afrique (EMEA). Elle a créé la méthode SIGNATURE du Repreneur d’EXCEPTION et le cours « Reprise d’entreprise » de l’ESSEC. Son livre La Reprise d’entreprise est à paraître chez Dunod le 28 octobre 2026.
Sources
- Bpifrance Le Lab, Transmission et reprise d’entreprise, perspectives 2025, 27 novembre 2025, p. 37 et 39 : charges de l’emprunt et effet sur les investissements, difficultés des mois qui suivent la reprise, relations avec les financeurs. Lire l’étude
- Banque de France, Rapport annuel de l’Observatoire des délais de paiement 2025, remis le 23 septembre 2026, p. 4 et 11 : trésorerie dont les retards de paiement privent les PME et les microentreprises, données 2024. Lire le rapport
- DGE et ministère des PME, Réussir la reprise et la transmission : le guide complet, avril 2026, p. 57 : les 100 premiers jours et la trésorerie. Lire le guide
- Service Public, Dépôt des comptes annuels d’une société, fiche vérifiée le 11 juin 2025 : délai d’approbation des comptes en SARL et en SAS. Lire la fiche